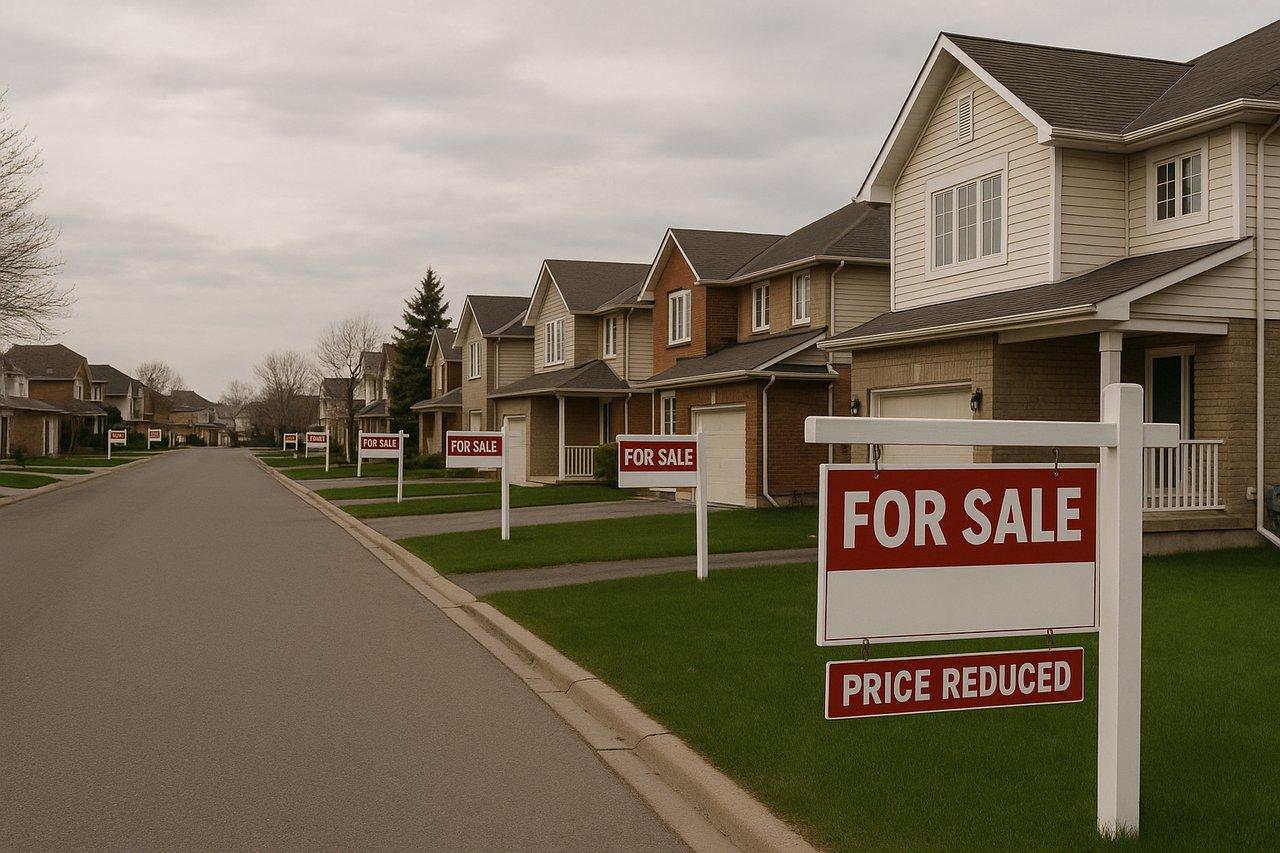
கனடாவில் வீடமைப்புச் சந்தை தொடர்ந்து அழுத்தத்தை எதிர்கொண்டுவரும் நிலையில், வீடு வாங்கத் திட்டமிடுவோருக்கும் ஏற்கனவே வீட்டுக் கடன் பெற்றிருப்போருக்கும் புதிய சவால்கள் உருவாகியுள்ளன.
வீடு விற்பனை குறைவு, அடமானக் கடன்களுக்கான வட்டி அதிகரிப்பு மற்றும் கனடாவின் பொருளாதார நிலை குறித்த நிச்சயமற்ற தன்மை ஆகியவை வீடமைப்புச் சந்தையின் தற்போதைய நிலைமைக்குக் காரணிகளாகக் குறிப்பிடப்படுகின்றன.
கனடிய ரியல் எஸ்டேட் சங்கம் வெளியிட்ட தகவலின்படி, 2026ஆம் ஆண்டு செப்டம்பர் மாதத்தில் கனடாவின் வீட்டு விற்பனை தொடர்ந்து இரண்டாவது மாதமாகக் குறைந்துள்ளது. இதற்கு முன்னர் ஓகஸ்ட் மாதத்திலும் வீட்டு விற்பனையில் வீழ்ச்சி பதிவாகியிருந்தது.
அடமானக் கடன் வட்டி அதிகரித்துள்ளதுடன், கனடா மத்திய வங்கி தனது முக்கிய வட்டி விகிதத்தை மீண்டும் உயர்த்தக்கூடும் என்ற எதிர்பார்ப்பும் வீடு வாங்குவோரின் முடிவுகளில் தாக்கத்தை ஏற்படுத்தியுள்ளதாக தெரிவிக்கப்பட்டுள்ளது.
இதனால் வீடு வாங்குவோருக்கு பல்வேறுபட்ட பாதிப்புகள் ஏற்படுவதற்கான வாய்ப்புகள் காணப்படுகின்றன.
வீடு வாங்குவதற்காக வங்கிகளில் கடன் பெறுவோர், தங்களது வருமானம், மாதாந்தக் கடன் தவணை மற்றும் பிற குடும்பச் செலவுகளைக் கணக்கிட்டே முடிவெடுக்க வேண்டிய நிலை ஏற்பட்டுள்ளது.
வீட்டின் விலை மட்டுமன்றி, கடனுக்குச் செலுத்த வேண்டிய வட்டியும் வாங்குபவர்களின் நிதிச் சுமையைத் தீர்மானிக்கிறது. குறிப்பாக, மாறும் வட்டி விகிதத்தில் கடன் பெற்றவர்கள் மற்றும் தங்களது அடமானக் கடனைப் புதுப்பிக்க வேண்டியவர்கள் வட்டி மாற்றங்களைக் கவனிக்க வேண்டியுள்ளது.
வட்டி விகிதங்கள் உயர்ந்தால் புதிய கடன் பெறுவதற்கான செலவு அதிகரிக்கலாம். அதேவேளை, வட்டி விகிதங்கள் குறைந்தால் கடன் பெறுவதற்கான செலவு குறையக்கூடும். இருப்பினும், வீடுகளுக்கான தேவை அதிகரித்து, போதுமான வீடுகள் இல்லாத நிலை தொடர்ந்தால், விலை மீண்டும் உயர்வதற்கும் வாய்ப்புள்ளது.
இதேவேளை கனடா மத்திய வங்கியின் நிலைப்பாடும் முக்கியமாக கவனிக்கப்பட வேண்டும்.
கனடா மத்திய வங்கியின் மூத்த துணை ஆளுநர் கரோலின் ரோஜர்ஸ், ஒக்டோபர் மாத தொடக்கத்தில் வெளியிட்ட கருத்துகளில், நாட்டின் வீடமைப்புச் சிக்கலுக்கு வட்டி விகிதத்தை மட்டும் பயன்படுத்தித் தீர்வு காண முடியாது என வலியுறுத்தியிருந்தார்.
வீடுகளின் விநியோகத்தை அதிகரித்தல், நகரத் திட்டமிடலை மேம்படுத்துதல், கட்டுமான அனுமதிகளை விரைவுபடுத்துதல் மற்றும் தேவையான உட்கட்டமைப்பு வசதிகளை உருவாக்குதல் போன்ற நடவடிக்கைகளும் அவசியம் என அவர் சுட்டிக்காட்டினார்.
மத்திய வங்கியின் வட்டி விகிதம் பொருளாதாரம் முழுவதையும் பாதிக்கும் கருவியாக இருப்பதால், வீடுகளின் விலையைக் கட்டுப்படுத்துவதற்காக மட்டும் அதனை மாற்றுவது எளிதான தீர்வாக இருக்காது என்பதும் அவரது கருத்தாகும்.
தற்போதைய சூழலில், வீட்டு விற்பனை குறைவதும் கடன் செலவு அதிகரிப்பதும் சந்தையில் எச்சரிக்கையான நிலையை உருவாக்கியுள்ளன.